人的資本という言葉は、有価証券報告書での開示が求められるようになった2023年から、人事や経営企画の会議に頻繁に登場するようになりました。ところが、そのときに整理した理解のままでは、いまの実務に追いつきません。
2026年の春に国が企業に求める説明の型が組み替えられ、対象となる企業の範囲も広がりました。改正後の最初の有価証券報告書も出そろい、各社がどう書いたかも見えてきています。変わったのは言葉づかいではなく、何をどう書けば説明したことになるのかという枠組みそのものです。
人的資本という言葉は、有価証券報告書での開示が求められるようになった2023年から、人事や経営企画の会議に頻繁に登場するようになりました。ところが、そのときに整理した理解のままでは、いまの実務に追いつきません。
2026年の春に国が企業に求める説明の型が組み替えられ、対象となる企業の範囲も広がりました。改正後の最初の有価証券報告書も出そろい、各社がどう書いたかも見えてきています。変わったのは言葉づかいではなく、何をどう書けば説明したことになるのかという枠組みそのものです。
 監修者
株式会社overflow / 代表取締役 CEO
鈴木 裕斗株式会社サイバーエージェントに新卒入社。広告営業を経て、Amebaプラットフォームの管轄責任者に就任。その後、スタートアップ企業に入社、代表取締役就任を経て2ヶ月後に株式会社ディー・エヌ・エーにM&A、子会社化。子会社代表取締役とDeNA広告部長を兼任。2017年6月、株式会社overflowを創業。2018年から2020年9月末までエキサイト株式会社の社外取締役を兼任。
人的資本とは、人が持つ知識・技能・経験・意欲を、設備や資金と同じ「資本」として捉える考え方です。会計上、人件費は費用として処理されます。しかし経営の見方としては、人への支出は将来の価値を生むための投資であり、資本として蓄積され、使い方によって増えも減りもする対象になる。
似た言葉に人的資源があります。資源は「使えば減るもの」で、限られた量をいかに配分し、管理するかという発想につながりました。資本は「投じれば増えるもの」なので、どこに投じれば価値が伸びるかという問いが前に出ます。
同じ人を見ていても、前者からは人件費の抑制が導かれ、後者からは育成や配置への投資が導かれる。言葉の選び方が、そのまま意思決定の向きを変えるわけです。
日本語では「人的資本」と「人的資本経営」がしばしば混ざって使われますが、前者は考え方、後者はその考え方に立った経営のやり方を意味します。制度の議論で登場するのはさらにもう一段先の「人的資本開示」で、自社の人的資本の状態と方針を外部に説明する行為にあたります。3つは対象が違うので、社内で議論するときは、いまどれを話しているのかを最初にそろえておくと混乱が少ない。
人的資本経営とは、人材を資本と捉え、その価値を引き出すことで中長期の企業価値を高める経営のやり方で、従来の人材管理とは出発点が違います。従来は人事の側に制度・採用・評価という持ち場があり、その中で最適化を図っていました。人的資本経営では、経営戦略の実現に何人のどんな人材が要るのかという問いが先に立ち、そこから人材戦略が逆算されます。
「経営戦略と人材戦略の連動」という考え方は、2022年に経済産業省がまとめた人材版伊藤レポート2.0が広め、多くの企業がここから議論を始めました。源流をたどりたい場合は伊藤レポートの解説が入口になります。
もっとも2026年の時点では、連動という言葉を掲げるだけでは足りなくなりました。後述する人的資本可視化指針の改訂版は、従来の指針が連動の重要性を指摘するにとどまり、具体的な考え方やステップに関する記述は限定的だったと自ら振り返り、そこへ踏み込む形で書き換えられています。何と何を、どういう順で結ぶのか。そこまで示せて初めて連動を説明したことになる、という水準に上がったのだと読めます。
人的資本が注目される最大の理由は、企業の価値を生む源泉が、工場や店舗といった有形の資産から、人や知識といった無形の資産へ移ったことです。人的資本可視化指針の改訂版は、2020年にS&P500構成銘柄の時価総額のうち90%を無形資産が占めるに至ったと記しています。財務諸表に載る資産だけを見ても企業の実力が分からなくなり、投資家は財務の外側にある人の情報を求めるようになりました。
2つ目は、日本の投資の少なさです。同じ指針は、日本の無形資産投資が米国・ドイツ・フランス・英国と比べて低水準にあり、これらの国が右肩上がりに投資を伸ばす一方、日本ではこの10年間ほとんど増えていないと指摘します。一連の改正の狙いは、開示それ自体よりも投資の拡大にあります。
3つ目は労働供給の制約です。経済産業省の2040年の就業構造推計を引きながら、指針は、十分な国内投資と産業構造転換が実現すれば就業者数の減少下でも全体として大きな不足は生じないが、現在の人材供給のトレンドが続けば職種間・学歴間で需給のミスマッチが生じうると整理しています。課題は人手の総量ではなく質と配置にあり、投資量の拡大だけでなく投資の質が問われることになりました。
人的資本に関わる制度は、2026年2月の開示府令の改正、3月の人的資本可視化指針の改訂、4月の改正女性活躍推進法の施行と、3か月のあいだに3つ動きました。それぞれ所管も対象も違うため、個別のニュースとしては流れていきやすいのですが、実務の側から見ると3つで1つの変化になっています。
時期 | 何が変わったか | 対象 |
|---|---|---|
2026年2月20日 公布・施行 | 開示府令の改正。有価証券報告書に企業戦略と関連付けた人材戦略などの記載を追加 | 有価証券報告書の提出会社 |
2026年3月23日 公表 | 人的資本可視化指針の改訂。開示の考え方を国際基準に沿って組み替え | 企業規模を問わない |
2026年4月1日 施行 | 女性活躍推進法の改正。男女間賃金差異と女性管理職比率の公表義務を拡大 | 常時雇用101人以上の事業主 |
まず有価証券報告書です。金融庁は令和8年2月20日に開示府令等の改正を公布・施行し、開示府令第二号様式に「連結ベースの企業戦略と関連付けた人材戦略」「従業員給与等の決定方針」「提出会社の従業員の平均給与の対前年比増減率」の記載を求めることにしました。
適用は令和8年3月31日以後に終了する事業年度に係る有価証券報告書等からで、2026年3月期の有報が最初の対象です。初年度に各社がどう書いたかは、次の節で見ます。
なかでも重いのは給与に関する2項目です。従業員給与の決定方針と平均給与の前年比増減率が並ぶと、賃上げの方針と実績が同じ書面の上で突き合わされます。人材戦略を語りながら賃金の水準や配分が動いていない企業は、その不一致が読み手の目に見えてしまう。数値そのものよりも、方針と実績のずれが露出する点に注意が要ります。
次に人的資本可視化指針です。内閣官房・金融庁・経済産業省は令和8年3月23日に改訂版を公表しました。開示事項を並べる指針から、経営戦略と人材戦略の関係をどう説明するかの指針へ、重心が移りました。
3つ目が女性活躍推進法の改正です(詳しくは後の節で扱います)。
同じ時期に、より先の日程も決まっています。金融庁は同じ改正でサステナビリティ開示基準の適用時期も定め、東京証券取引所プライム市場に上場する会社のうち、平均時価総額3兆円以上の会社は令和9年3月期から、3兆円未満1兆円以上の会社は令和10年3月期から適用するとしました。大企業ほど準備期間が短く、段階的に対象が広がる設計です。
改正開示府令が適用された最初の2026年3月期の有価証券報告書では、人的資本の戦略を書く欄が2つに分かれたことと、給与の決定方針を人材戦略から導いた会社が少なかったことが、初年度の課題として見えました。株式会社大和総研が2026年7月7日に公表した2026年3月期有報の人的資本開示①は、東証プライム市場に上場する3月期決算企業のうち、2026年6月末時点で有報を提出済みの980社を対象に分析しています。
分け方は、人的資本の記述が従来の「サステナビリティに関する考え方及び取組」の欄(サステナ欄)と、新設された「人材戦略に関する基本方針等」の欄(新設欄)のどちらに多いかを、文字数の比で3つに区切るものです。
記述の類型(新設欄の文字数÷サステナ欄の文字数) | 社数 | 割合 |
|---|---|---|
サステナ欄の記述が多い(0.5未満) | 466社 | 48% |
バランス(0.5以上2.0以下) | 294社 | 30% |
新設欄の記述が多い(2.0超) | 220社 | 22% |
出所:株式会社大和総研「2026年3月期有報の人的資本開示①」(2026年7月7日公表・n=980)。
半数近くの会社が、人的資本の情報を従来のサステナ欄に厚く書いた形です。大和総研は、新設欄には改正開示府令に基づく戦略・方針や報酬を中心に書き、それ以外の人的資本の情報はサステナ欄に書いた企業が多いと推測しています。人的資本の「戦略」の記述が2か所に分散するため、同じレポートは、将来的には記載箇所を集約していくことが望ましいのではないかとしました。
給与の決定方針にも傾向が出ています。大和総研が2026年8月17日に公表した2026年3月期有報の人的資本開示②によると、TOPIX100(TOPIXの構成銘柄のうち時価総額と流動性が高い100銘柄)のうち3月期決算の81社で、従業員給与等の決定方針が企業戦略と関連付けた人材戦略を踏まえた記述になっていたのは約3割でした。9割以上は自社の給与等に対する基本的な考え方を説明しており、報酬の水準や従業員評価のプロセスへの言及も半数以上にありました。
給与の考え方は書けても、人材戦略から給与を導く一文が抜けた会社が多かったことになります。大和総研は理由として、改正の意図が企業側に十分伝わっていなかった可能性と、給与の決定方針を「戦略」という枠組みで捉えていない企業が多かったことを挙げました。2027年3月期に向けて書き直す企業にとっては、人材戦略と給与の方針を1本の筋で書けるかどうかが、先に確かめる点になります。
各社が実際にどう書いたかを読みたい場合は、改正後の有報で10社が書いた給与と人材戦略の欄を並べた人的資本の事例の記事が参考になります。
人的資本開示の解説で広く引かれてきた「7分野19項目」は、2022年の人的資本可視化指針が示した開示事項の例であって、法令で義務づけられた項目の一覧ではありません。2023年1月31日公布の開示府令改正で有価証券報告書に加わったのは、人材育成方針・社内環境整備方針といった戦略側の記載と、女性管理職比率・男性の育児休業取得率・男女間賃金格差の3指標でした。
しかも金融庁の公表資料は、3指標について「女性活躍推進法等に基づき、(3指標名)を公表する場合には」(括弧内は編集部による省略)という条件を明示しています。19項目が一律に義務化された事実はありません。
そして2026年の改訂版では、19項目という枠組み自体が本体の記述から外れました。改訂版の本体は「経営戦略と人材戦略の連動の考え方」「人材戦略を踏まえた指標及び目標の開示」「4つの要素を踏まえて考えられる人的資本開示の全体像」という構成で、2022年版の柱だった「4つの視点」「7分野」という語は本文に一度も現れません。開示事項の一覧は付録②「人的資本に関する開示基準・開示事項例の整理」へ移り、代表的な開示基準ごとの整理という位置づけになりました。
改訂版は背景として、各社の開示が進んだ一方で、投資家からは企業価値向上に向けた経営戦略の実現と、それに紐付く財務指標の改善に必要な人的資本投資が行われているかという観点での開示が不十分だという指摘があった、と説明しています。項目を埋める作業に力を注いだ結果、読み手が知りたい筋道が見えないままだった。だから枠組みを、項目の並びから戦略の説明へ組み替えたわけです。
いま社内に「19項目を埋める」という前提で作られた開示の設計図がある場合は、見直す時期にあたります。並べた項目が自社の戦略のどこにつながるのかを語れるかどうかが、問われる水準になりました。
上場していない企業にも、人的資本の数値を外部に出す義務は及びます。2026年4月1日に施行された改正女性活躍推進法により、男女間賃金差異の公表義務が常時雇用101人以上の事業主へ拡大され、女性管理職比率が新たに同じ規模の事業主の義務に加わりました。上場・非上場を問わず、従業員が101人以上の企業は自社の人的資本に関する数値を外部に出す立場になります。
厚生労働省のリーフレットは、企業規模ごとの必須項目を次のように整理しました。
企業等規模 | 改正前 | 改正後 |
|---|---|---|
301人以上 | 男女間賃金差異に加えて2項目以上 | 男女間賃金差異および女性管理職比率に加えて2項目以上 |
101〜300人 | 1項目以上 | 男女間賃金差異および女性管理職比率に加えて1項目以上 |
100人以下 | 努力義務 | 努力義務 |
出所:厚生労働省「女性活躍推進法が改正されました!」(令和8年2月18日改定版)。
改正法は令和7年6月11日に公布され、省令・指針は同年12月23日に公布・告示されています。あわせて、女性の職業生活における活躍の推進にあたっては女性の健康上の特性に配慮して行われるべき旨が、基本原則で明確化されました。
女活法の改正は有価証券報告書の側にも波及します。2023年の改正で有報に記載が求められる3指標には「女性活躍推進法等に基づき、(3指標名)を公表する場合」(括弧内は編集部による省略)という条件が付いていました。女活法の側で公表義務の対象が広がれば、その条件に当てはまる企業も広がる構造です。制度が別々に動いているように見えて、実務では連動しています。
なお可視化指針の改訂版は、企業規模に関わらず様々な企業を対象にガイダンスを提供すると明記しました。開示の義務が及ばない企業にとっても、人材の獲得と定着という点で人的資本の説明には実利があります。情報公表の範囲そのものが女性活躍に対する姿勢を表すものとして求職者の企業選択の要素になる、と厚生労働省も注意を促しています。
国際標準化機構(ISO)の ISO 30414 は、社内で人的資本の指標の候補を洗い出す道具としては役立ちますが、日本の制度開示の設計は国内制度と国際サステナビリティ基準の側から組み立てるのが筋です。ISO 30414 は人的資本の報告と開示に関する規格で、ISO の告知によれば2025年8月に第2版(ISO 30414:2025)が発行され、推奨事項に加えて要求事項を持つ形に改められました。
2026年5月に公表された可視化指針の付録②は、我が国および他の主要国の制度開示で用いられる代表的な開示基準等として、国際サステナビリティ基準審議会(ISSB)、サステナビリティ基準委員会(SSBJ)、サステナビリティ会計基準審議会、金融庁、米国証券取引委員会(SEC)、欧州委員会と欧州財務報告諮問グループを挙げています。ここに ISO 30414 の名前はありません。付録②自身が網羅を目的としないと断ってはいるものの、制度開示の軸として国が示したのは別の系統です。
実務への含意は単純です。ISO 30414 は指標の引き出しとして使い、有価証券報告書や情報公表の設計は国内制度と国際サステナビリティ基準の側から組み立てる。使い分けをしておけば、規格の指標をそろえたのに開示要件を満たしていない、という食い違いを避けられます。
米国と欧州でも、人的資本の開示は制度として義務づけられています。付録②によれば、米国証券取引委員会は財務諸表以外の情報に関する規制であるRegulation S-Kに、人的資本の開示を義務化する規定を2020年に追加しました。欧州委員会は2021年4月に企業サステナビリティ報告指令を公表し、2023年1月に発効、2024年度からEU域内の一定規模以上の上場企業等へ適用が始まっています。
欧州の動きには揺り戻しもありました。Wave 1(2024年度から適用)に続く Wave 2以降の企業について、適用時期を2年延期する法案が2025年4月に採択され、適用対象企業の閾値変更など負担軽減策に関する法案が2026年2月に採択されています。開示制度は一方向に厳しくなり続けるとは限らず、実務負担との調整のなかで振れる。海外子会社を持つ企業は、振れ幅も含めて情報を追う必要があります。
日本では、国内の基準設定主体であるサステナビリティ基準委員会が、国際サステナビリティ基準審議会の基準との機能的な整合性を確保した日本で最初のサステナビリティ開示基準を2025年3月に設定しました。国内制度と国際基準は、同じ方向へ接続されつつあります。
人的資本開示は、国際基準の4つの要素であるガバナンス・戦略・リスク管理・指標と目標に沿って組み立てるのが、人的資本可視化指針の改訂版が示す書き方です。国際サステナビリティ基準審議会の基準はこの4要素での開示を求めており、改訂版はこれを人的資本に引き付けて次のように整理しました。
要素 | 人的資本に引き付けた内容 |
|---|---|
ガバナンス | 人的資本関連のリスクおよび機会をモニタリングし、管理し、監督するために用いるガバナンスのプロセス、統制、手続 |
戦略 | 人的資本関連のリスクおよび機会を管理する企業の戦略、すなわち人材戦略 |
リスク管理 | 人的資本関連のリスクおよび機会を識別し、評価し、優先順位付けし、モニタリングするために用いるプロセス |
指標および目標 | 人材戦略に関して企業が用いている指標および目標 |
4要素のうち投資家が経営戦略と関連付けた開示を期待しているのは戦略と指標および目標の2つで、残る2つはそれらと関連付ける形で書くことで全体がそろう、という順序が示されています。
もう少し細かく見ると、改訂版は経営戦略と人材戦略の関係を2つのステップで説明できるとしました。ひとつは「依存と影響」で、企業は経営戦略の達成に必要な労働力に依存し、その人的資本を確保するために投資を行って影響を与える、という相互関係です。もうひとつは、その相互関係から生じる「人的資本関連のリスクと機会」を明らかにし、どの人材戦略でそれに対応しようとしているかを示すことになります。
人的資本可視化指針(改訂版)の骨子(案)も、4要素の定義と、依存と影響・リスクと機会の2ステップを同じ形で整理した資料です。2段を通すと、抽象的になりがちな連動という言葉が具体的な文章に落ちます。自社の事業は誰のどんな能力に依存しているのか。その依存からどんなリスクと機会が生まれるのか。それに対して人材戦略で何をするのか。指標と目標で進捗をどう見るのか。4つの問いに順に答えた文章が、いま求められている開示の姿です。
人的資本の指標は、他社が使っているものを並べるのではなく、自社の人材戦略から逆算して選びます。改訂版の別紙が指標および目標を「人材戦略に関して企業が用いている指標及び目標」と定義しているとおり、先にあるのは戦略のほうです。順序を逆にすると、測りやすい数値だけが集まり、戦略と無関係な一覧ができあがります。
実務上は、法令で公表が必要な指標と、自社の戦略を説明するための指標を分けて考えると整理しやすくなります。前者は女性管理職比率や男女間賃金差異のように、比較可能性が求められる領域です。後者は自社固有の事情を映すもので、特定領域の人材の充足率、育成投資の額と対象者数、内部登用の比率、従業員エンゲージメントのスコアなどが候補になります。
比較可能な指標を使う場合の書き方についても、付録②が踏み込んだ整理をしています。指標が他社と共通であっても、その指標を開示した理由に自社固有の経営戦略やビジネスモデルが強く影響するなら、なぜその開示を重要と捉えているのか、統合的なストーリーのどこに位置づけているのかを説明する。そうすれば、自社固有の開示でありながら比較可能性にも応えられる、という考え方です。共通指標か独自指標かという二者択一で悩む必要はありません。
指標を決めたあとに残る作業が、目標値の設定と定点観測の仕組みづくりです。ここは人的資本に固有の難所というより、人事KPIの設計と運用の問題に重なる領域です。算出式を固定し、誰がいつ集計するかを決めておかないと、開示のたびに数値の作り直しが発生します。
特定領域の人材の充足率を指標に選ぶなら、まず自社の採用が外からどう見えているかという起点も要ります。エンジニア採用力チェックは、企業のURLから採用ページや求人票などの公開情報を5指標24項目で診断し、1営業日以内にレポートを届けるサービスで、社内の充足率そのものは診断の対象外です。エンジニア領域の採用の目標値を置く前に、外形的な現在地を確かめる材料です。
人的資本経営は、事業戦略の重要項目を絞り込み、必要な人材の姿を書き出し、現状との差を埋める人材戦略と投資を決め、指標で進捗を測るという順で進めます。可視化指針の改訂版は、経営戦略と連動した人材戦略の策定にあたって、経営戦略における重要度の高い項目においてあるべき組織・人材の姿を策定し、その実現のために必要となる人材戦略・人的資本投資を整理した上で、人材戦略・人的資本投資を検討する必要があると述べています。
そのうえで改訂版は、事業セグメントや地域ごとの事業戦略を踏まえ、それぞれで人材の質と量の充足や活性化に向けた目標を定め、具体的な人材戦略と投資を検討することも有効と考えられるとしました。ガバナンス体制を含む組織的な基盤づくりも同時に挙げられています。社内の作業手順に置き換えると、次の並びになります。
多くの企業でつまずくのは最初の2段で、事業戦略が人材の言葉に翻訳されないまま、3段目以降の指標づくりから着手してしまうためです。指標から入ると、既に集計できる数値が並び、戦略との接続はあとから理屈をつける形になってしまう。
なお、人的資本経営の作業は人事部門だけで完結しません。改訂版が、経営戦略と連動した人材戦略を策定し人的資本投資を実践するには経営層のコミットメントや従業員との対話が必要不可欠だと書いているのは、事業戦略の重要項目を絞り込む判断が経営の仕事だからです。
人的資本経営で得られるものは、資本市場での評価、人材の獲得と定着、社内の意思決定の質の3つです。1つ目の資本市場での評価について、投資家が人的資本の情報を求めている以上、戦略と結びついた説明ができる企業は資金調達の場面で有利に立てます。改訂版が繰り返し「投資家の期待に応える」という言い方をしているのは、開示の受け手が誰かをはっきりさせるためでしょう。
2つ目は人材の獲得と定着です。改訂版は、企業の人的資本投資に関心を持つのは投資家だけでなく、転職希望者や自社の従業員も同じだと明記しました。育成にどれだけ投じ、どんなキャリアを描けるのかという情報は、候補者が企業を選ぶ材料そのものになります。開示の副産物として採用広報の材料が整う、という見方もできます。
3つ目が社内の意思決定の質です。事業戦略から必要な人材の質と量を逆算する作業を通すと、これまで前例で決めていた採用計画や配置が、根拠を持った判断に変わります。人的資本開示のためだけに走らせると負荷の高い作業に見えますが、経営会議で人の議論を数字と戦略の言葉で扱えるようになる効果のほうが、日々の実務では大きいかもしれません。
人的資本の取り組みでもっとも多いつまずきは、開示の体裁を整えること自体が目的になってしまう状態です。項目は埋まっているのに、読んだ人が自社の戦略を理解できない。改訂版が背景として挙げた投資家からの指摘は、まさにこの状態を指しています。依存と影響からリスクと機会、人材戦略、指標と目標へと一本の筋が通っているかで自己点検すると、抜けている箇所が浮かび上がります。
2つ目は、他社の開示を参照しすぎることです。比較可能性が求められる指標については横並びに意味がありますが、自社固有の戦略を説明する部分まで他社に合わせると、どの企業の報告書とも似た文章になり、独自性が消えます。改訂版が求めているのは、自社の事業がどの人材に依存しているのかという企業固有の説明のほうです。
3つ目は、数値を出したあとの運用が続かないことです。初年度は工数をかけて集計できても、算出の定義が文書化されていなければ、翌年に別の担当者が別の方法で集計し、時系列の比較が成り立たなくなります。開示は一度きりの作業ではなく、毎年更新される定点観測だと捉えておきたいところです。
4つ目として、規模の小さい企業ほど「うちにはまだ関係がない」と判断しがちな点も挙げておきます。女性活躍推進法の101人という基準は、成長中の企業なら数年で越える水準です。義務が生じてから体制をつくるより、必要になる指標を先に決めて集計を回しておくほうが、結果として負担は小さく済む。
人的資本への投資は、開示の書式からではなく、自社の事業戦略の達成に必要な人材の質と量を書き出すところから始めます。人的資本という言葉の中身は、人への支出を費用ではなく投資として扱うという一点に集約されます。2026年の3つの制度改正は、その扱いを社内の理解にとどめず、外部に説明できる形にすることを企業に求めました。
求められているのは、事業がどの人材に依存し、そこにどんなリスクと機会があり、それにどう手を打っているのかという筋道の説明です。必要な人材の姿が埋まれば、書くべき指標も、投資すべき領域も決まってきます。逆にそこが埋まらないまま指標を集めても、翌年また同じ議論をやり直すことになる。
自社の採用が外からどう見えているかを把握したい場合は、エンジニア採用力チェックで、公開情報をもとにした5指標の診断レポートを受け取れます。人的資本の議論を社内で始めるときの、現在地を共有する材料です。
求人を出して待つ採用から、先に出会いにいく採用へ。
Offers AI RPOは、採用計画の策定から候補者選定・面談調整までAIと専門チームが伴走。転職市場に出る前のエンジニアにアプローチできます。
まずは無料で相談する
開催予定のイベント
オンライン(Zoom)/60分
求人・スカウト・エージェント、AIでの効率化まで進めても、CTO・VPoE・テックリードなどのハイクラスエンジニアの採用が決まらない。その原因がどこにあるのかを、採用中のポジションに該当する登録者の在籍状況とあわせて、一緒に整理します。情報収集の段階でも、お気軽にご利用ください。
よくあるご相談
支援実績(一部)


評価面談は、上司と部下が1対1で業務の成果や能力を振り返り、処遇や今後のキャリアを話し合う定期的な面談です。日々の課題や悩みを共有する1on1とは目的が異なり、目的は大きく3つに集約されます。

株式会社overflow 編集担当
Offers HR Magazine編集部
フォローアップ面談とは、入社後の従業員の状況を把握し、不安や悩みを解消して早期離職を防ぐ面談です。実施の時期は入社1か月後、3か月後、6か月後、1年後が目安で、時期ごとに確認する内容が異なります。
株式会社overflow 編集担当
Offers HR Magazine編集部
1on1ミーティングは部下の成長を支援する場であり、評価を行う場ではない点で、人事評価と目的が異なります。目標設定では、具体的、測定可能、達成可能、関連性、期限の5つの要素を満たす形にします。
株式会社overflow 編集担当
Offers HR Magazine編集部
1on1は上司と部下が1対1で、30分から1時間ほど定期的に行う面談で、評価ではなく部下の成長と関係づくりが目的です。進め方は、5分程度のチェックイン、テーマの対話、フィードバックとアクションプランの順です。
株式会社overflow 編集担当
Offers HR Magazine編集部
1on1ミーティングの理想的な頻度は、チームの状況や部下の経験値、目指す成果で変わります。週1回は小さな問題を早く見つけやすく、隔週や月1回は準備に時間を割ける反面、問題の発見が遅れるおそれがあります。
株式会社overflow 編集担当
Offers HR Magazine編集部
エンジニアの内定辞退を防ぐには、内定後にいつ・誰が・何をするかを決めてフォローすることが大切です。座談会やメンター制度など対面の施策4つと、オンライン交流会やオンライン面談など4つの施策、注意点を解説します。
株式会社overflow 編集担当
Offers HR Magazine編集部
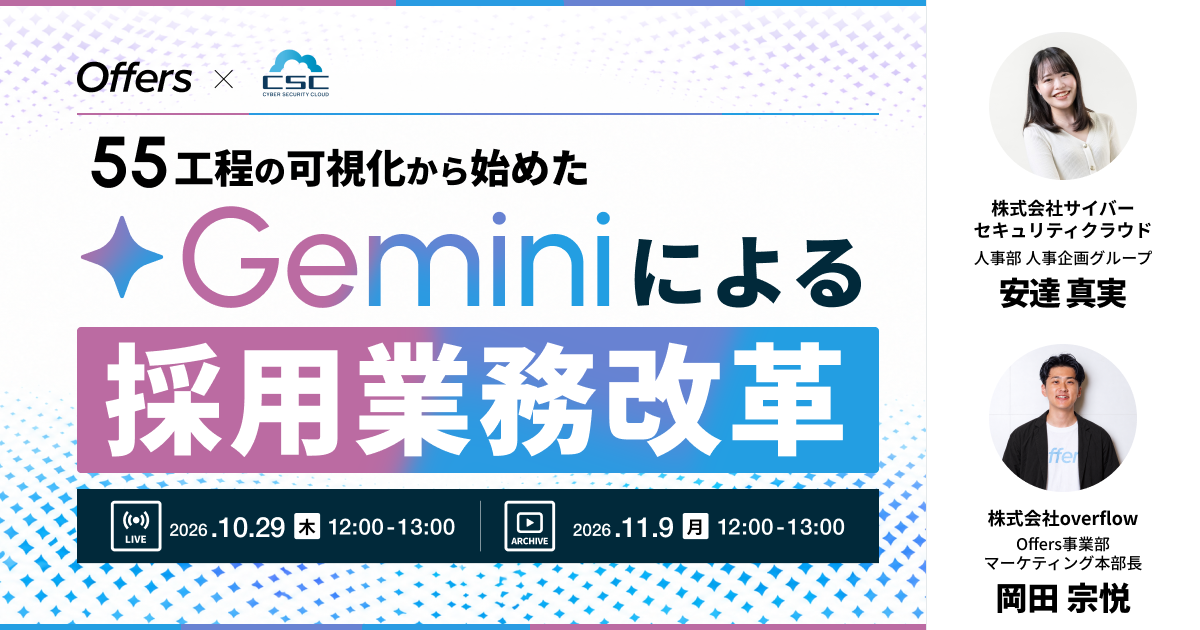
開催予定日:2026/10/29(木) 12:00〜13:00 Live配信、2026/11/9(月) 12:00〜13:00 アーカイブ配信
詳細を見る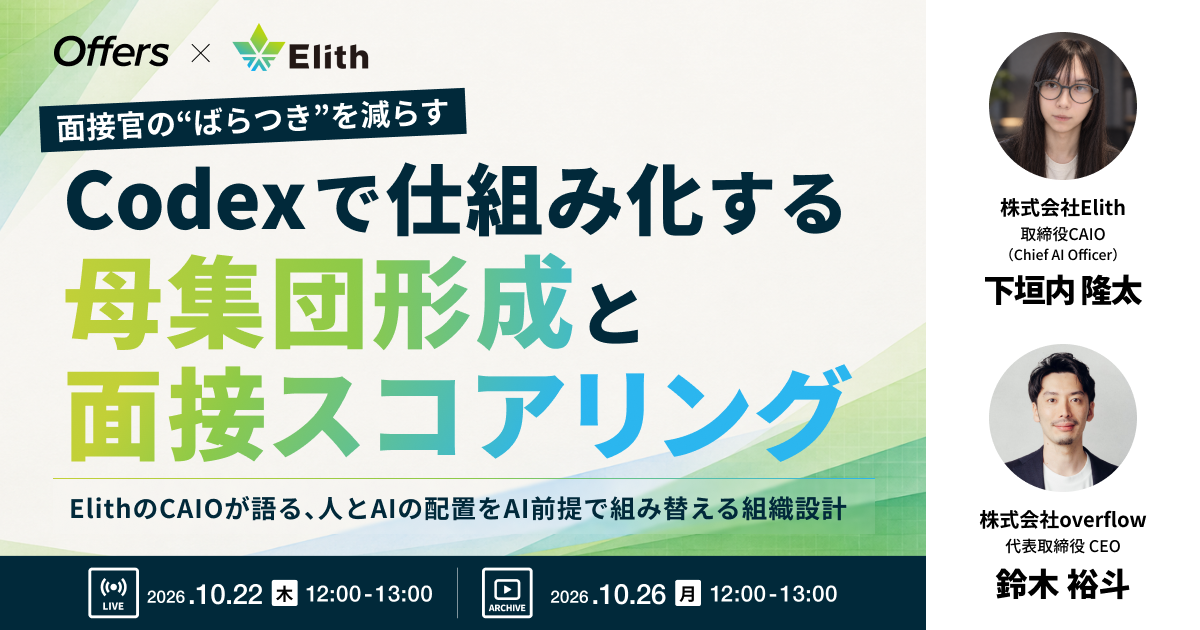
開催予定日:2026/10/22(木) 12:00〜13:00 Live配信、2026/10/26(月) 12:00〜13:00 アーカイブ配信
詳細を見る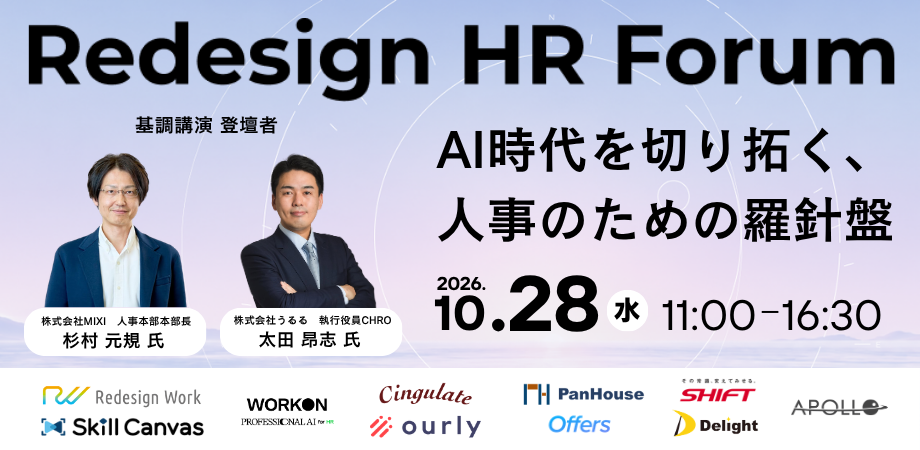
2026年10月28日(水)11:00〜16:30 ※Offers登壇セッション(SESSION 04)は14:10〜14:50です
詳細を見る
採用戦略の立案から予算配分まで、具体的な数値とモデルケースを盛り込んだExcelテンプレート。自社の採用計画を一から組み立てるときのたたき台に使えます。
応募から入社までの各段階の数値を1枚で管理できるExcelテンプレート。歩留まりの詰まりを見つけ、採用目標までの道筋を数字で確かめられます。

ハイクラスエンジニアの最新トレンド〜Offersの機能・導入実績まで、3分間でご紹介!

Offersを導入し、採用に成功された事例をご紹介。職種別の課題や工夫をご理解いただけます。